Bauträger · Betreutes Wohnen
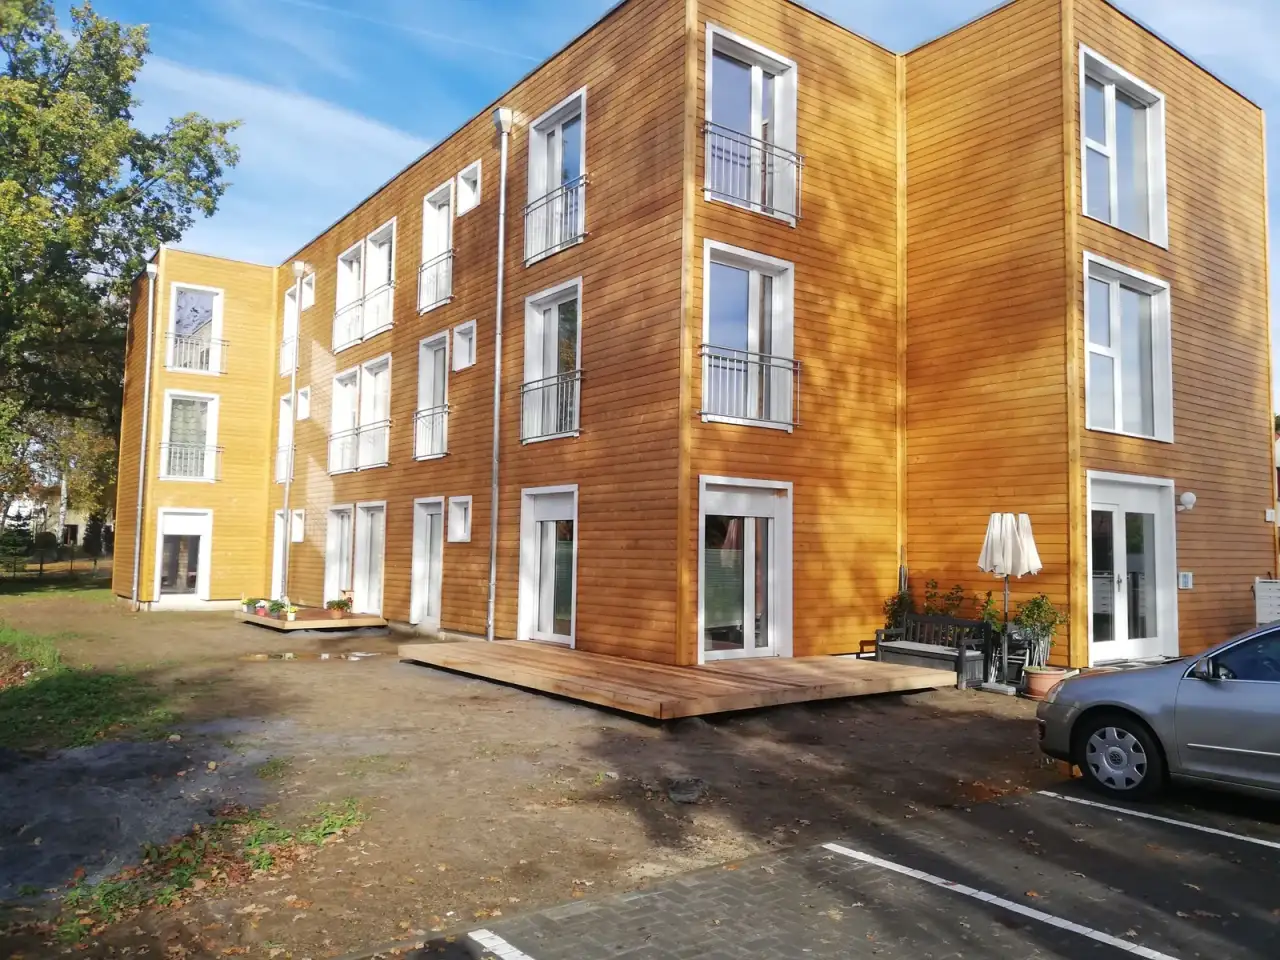
Realisiertes BLS-Projekt, Fredersdorf 2021

Für Grundstückseigentümer

Baugrundstück gegen Bauleistung.

Sie verkaufen Ihr Grundstück an uns, wir bauen darauf. Statt eines Kaufpreises erhalten Sie Wohneigentum im Neubau, das Ihnen Mieteinnahmen bringt und Ihr Vermögen erhält.

Kurz erklärt

Wohnung statt Kaufpreis.

Bei „Grundstück gegen Bauleistung" verkaufen Sie Ihr Baugrundstück an BLS, erhalten als Gegenleistung aber keinen Kaufpreis in Geld, sondern Wohneigentum in dem Neubau, der auf Ihrem Grundstück entsteht. BLS verkauft die übrigen Wohnungen im Vorverkauf, Ihre Wohnung wird nach der Fertigstellung auf Sie übertragen. Wie viele Wohnungen Sie erhalten, hängt vom Grundstück ab und wird jedes Mal einzeln verhandelt.

Nicht jeder Eigentümer will oder kann sofort verkaufen: Marktschwankungen, hohe Steuern beim Verkauf und die Frage, wohin mit dem Erlös, sind echte Hürden. Mit „Grundstück gegen Bauleistung" wird aus Ihrem Grundstück dauerhaft nutzbarer Wohnraum, ohne dass Sie selbst bauen, planen oder finanzieren müssen. Bis die Bedingungen des Kaufvertrags eintreten, bleiben Sie Eigentümer Ihres Grundstücks. Die Grunderwerbsteuer trägt BLS, auch für die Übertragung Ihrer Wohnung.

Nach der Fertigstellung

Was Sie mit Ihrer Wohnung machen.

  • 01

    Langfristig an BLS vermieten

    Sie vermieten Ihre Wohnung an uns und erhalten monatliche Mieteinnahmen, ohne sich selbst um Mieter kümmern zu müssen.

  • 02

    Verkaufen, wann es Ihnen passt

    Sie können die Wohnung später verkaufen. Erhalten Sie mehrere Wohnungen, lässt sich der Verkauf über Jahre verteilen. Wichtig: Wer mehr als drei Wohnungen in fünf Jahren verkauft, kann als gewerblicher Grundstückshändler gelten. Das vorher mit Ihrem Steuerberater planen.

  • 03

    Im Bestand halten

    Sie behalten eine neue, barrierearme Wohnung als Vermögen, etwa für die Altersvorsorge oder die nächste Generation.

Im Vergleich

Verkaufen oder tauschen?

PunktVerkauf gegen GeldGrundstück gegen Bauleistung
GegenleistungKaufpreis in GeldWohneigentum im Neubau, der auf Ihrem Grundstück entsteht
Eigentum am GrundstückGeht nach dem Notartermin über, sobald der Kaufpreis gezahlt istSie bleiben Eigentümer, bis die vereinbarten Bedingungen eintreten (Frist: drei Jahre)
Wann Sie die Gegenleistung erhaltenNach dem Notartermin, sobald die Fälligkeit eintrittNach der Fertigstellung des gesamten Gebäudes
Laufender ErtragHängt davon ab, wie Sie den Erlös anlegenMieteinnahmen, auf Wunsch über eine Vermietung an BLS
GrunderwerbsteuerEin Erwerb, üblicherweise trägt sie der KäuferFällt für den Kauf des Grundstücks und die Übertragung Ihrer Wohnung an. Beides trägt BLS
SpekulationsfristVerkauf innerhalb von 10 Jahren nach Anschaffung ist steuerpflichtigGilt genauso; für Ihre neue Wohnung beginnt eine neue Frist

Ablauf

In sechs Schritten zu Ihrer Wohnung.

  • 01

    Eckdaten senden

    Lage, Größe und, wenn vorhanden, Bebauungsplan oder Bauvoranfrage. Wir sagen Ihnen kurzfristig, ob Ihr Grundstück grundsätzlich passt.

  • 02

    Bewertung und Baurecht

    Wir bewerten das Grundstück mit unserem Team, der Hausbank und externen Gutachtern und prüfen, was dort gebaut werden darf.

  • 03

    Kaufvertrag mit Bedingungen

    Beim Notar schließen wir einen Kaufvertrag unter aufschiebenden Bedingungen mit einer Frist von drei Jahren. Darin steht, welche Wohnung oder Wohnungen Sie erhalten. Bis die Bedingungen eintreten, bleiben Sie Eigentümer.

  • 04

    Teilungserklärung und Bauantrag

    Innerhalb dieser Frist erstellen wir die Teilungserklärung, die das künftige Gebäude in einzelne Wohnungen aufteilt, und stellen den Bauantrag.

  • 05

    Vorverkauf und Bau

    Wir verkaufen die übrigen Wohnungen im Vorverkauf und bauen das Gebäude. Um Planung, Handwerker und Finanzierung müssen Sie sich nicht kümmern.

  • 06

    Übertragung Ihrer Wohnung

    Nach der Fertigstellung des gesamten Gebäudes wird Ihre Wohnung auf Sie übertragen und Sie werden als Eigentümer im Grundbuch eingetragen.

Vor dem Vertrag

Erst rechnen, dann bauen.

Jedes Grundstück wird vorab mehrfach bewertet: von unserem Team, der Hausbank und externen Gutachtern. So wissen Sie früh, welches Wohneigentum Sie für Ihr Grundstück erhalten.

Gestaltung

Zwei Wege zum Ziel.

Welcher Weg zu Ihrem Grundstück passt, klären wir gemeinsam mit Ihnen und dem Notar.

  • Kaufvertrag gegen Wohneigentum: Sie verkaufen das Grundstück unter aufschiebenden Bedingungen an BLS. Statt eines Kaufpreises erhalten Sie nach der Fertigstellung Wohneigentum im Neubau. Wie viel, richtet sich nach dem Wert Ihres Grundstücks und wird im Vertrag festgelegt.
  • Erbbaurecht statt Verkauf: Sie bleiben dauerhaft Eigentümer und erhalten einen laufenden Erbbauzins. Wir übernehmen kommunales oder privates Bauland in Erbbaupacht ab 3.000 m² Grundstücksgröße bzw. 5.000 bis 10.000 m² Bruttogeschossfläche.

Ankaufsprofil

Diese Grundstücke suchen wir.

Wohneinheiten je Objekt
15+
Wohnfläche, mindestens
750m²
Einwohner am Standort
25.000+
Bauland in Erbbaupacht, ab
3.000m²
  • Berlin / Brandenburg
  • Sachsen
  • Sachsen-Anhalt
  • Mecklenburg-Vorpommern

Steuern im Blick

Die Grunderwerbsteuer trägt BLS.

Steuerlich ist das Modell ein Tausch, deshalb wird jeder Erwerb besteuert: der Kauf Ihres Grundstücks durch BLS und die Übertragung Ihrer Wohnung an Sie. Bemessungsgrundlage ist jeweils der Wert der Gegenleistung. Beides trägt BLS, Sie zahlen keine Grunderwerbsteuer. Zur Einordnung die Sätze in unseren Regionen, Stand Oktober 2026:

Berlin
6,0 %
Brandenburg
6,5 %
Mecklenburg-Vorpommern
6,0 %
Sachsen
5,5 %
Sachsen-Anhalt
5,0 %

Recht & Ratgeber

Häufige Fragen zu Grundstück gegen Bauleistung

Grundlagen

Sie verkaufen Ihr Baugrundstück an BLS, erhalten als Gegenleistung aber kein Geld, sondern Wohneigentum in dem Neubau, der auf Ihrem Grundstück entsteht. BLS plant, baut und verkauft die übrigen Wohnungen. Rechtlich ist das ein Grundstückstausch: Grundstück gegen Wohnung. Man spricht auch von „Grundstück gegen Wohnung" oder „Tausch gegen Wohnfläche".
Für Baugrundstücke, auf denen ein Mehrfamilienhaus ab 15 Wohneinheiten bzw. mindestens 750 m² Wohnfläche möglich ist, in Städten ab 25.000 Einwohnern mit guter Anbindung und Nahversorgung. Wir sind in Berlin und Brandenburg, Sachsen, Sachsen-Anhalt und Mecklenburg-Vorpommern aktiv. Auch Revitalisierungsobjekte wie ehemalige Hotels oder Wohnheime prüfen wir.
Das richtet sich nach dem Wert Ihres Grundstücks im Verhältnis zum Wert der Wohnungen und wird jedes Mal individuell verhandelt. Manche Eigentümer erhalten eine Wohnung, andere je nach Grundstück mehrere, zum Beispiel drei. Welche Wohnungen Sie konkret bekommen, legen wir im Kaufvertrag fest.
Maßstab ist der Verkehrswert. Ausgangspunkte sind der Bodenrichtwert, das Baurecht (Bebauungsplan oder Einfügen in die Umgebung nach § 34 BauGB), die mögliche Bebauung und Geschossfläche sowie der Zustand des Grundstücks. Wir bewerten jedes Grundstück mehrfach: mit unserem Team, der Hausbank und externen Gutachtern. Ein eigenes Gutachten eines unabhängigen Sachverständigen ist sinnvoll, damit Sie Grundstückswert und Wert der Wohnung vergleichen können.
Grundsätzlich ja. Ist der Grundstückswert höher oder niedriger als der Wert der Wohnung, lässt sich die Differenz durch eine Zuzahlung in Geld ausgleichen. Fachleute sprechen von einem Tausch mit Baraufgabe. Ob das bei Ihrem Grundstück sinnvoll ist, besprechen wir im Einzelfall.
Wer sein Grundstück an einen Bauträger oder Projektentwickler gegen Geld verkauft, erhält nach dem Notartermin einen Kaufpreis und ist danach nicht mehr beteiligt. Bei Grundstück gegen Bauleistung erhalten Sie nach der Fertigstellung eine neue Wohnung und damit einen Sachwert mit laufenden Mieteinnahmen. Dafür warten Sie auf Ihre Gegenleistung, bis das Gebäude fertig ist.
Bis die Bedingungen des Kaufvertrags eintreten, ja. Erst dann geht das Grundstück auf BLS über, und nach der Fertigstellung werden Sie Eigentümer Ihrer Wohnung. Wer dauerhaft Eigentümer bleiben möchte, kann sein Grundstück stattdessen im Erbbaurecht vergeben: BLS übernimmt Bauland in Erbbaupacht ab 3.000 m² Grundstücksgröße bzw. 5.000 bis 10.000 m² Bruttogeschossfläche.
Vor allem für Eigentümer, die nicht sofort einen Kaufpreis brauchen, sondern langfristig Vermögen erhalten und Mieteinnahmen erzielen möchten: etwa Erbengemeinschaften, Eigentümer mit Blick auf die Altersvorsorge oder die Nachfolge, Unternehmen oder Kommunen. Wer das Geld kurzfristig benötigt, ist mit einem Verkauf meist besser beraten.
Sie erhalten kein Geld beim Notartermin, sondern warten auf Ihre Wohnung: erst die Frist von bis zu drei Jahren für Teilungserklärung, Bauantrag und Vorverkauf, dann die Bauzeit. Treten die Bedingungen nicht ein, wird der Vertrag nicht wirksam, und Sie haben Zeit verloren. Ihr Vermögen steckt danach in einer oder wenigen Wohnungen an einem Ort, deren Wert und Miete schwanken können. Die Notar- und Grundbuchkosten tragen Sie. Wer Geld braucht oder sein Vermögen breit streuen will, verkauft besser gegen Geld.

Ablauf und Vertrag

Sie senden uns die Eckdaten Ihres Grundstücks, wir prüfen Baurecht und Wert. Beim Notar schließen wir einen Kaufvertrag unter aufschiebenden Bedingungen mit einer Frist von drei Jahren. In dieser Zeit erstellen wir die Teilungserklärung, stellen den Bauantrag und verkaufen die übrigen Wohnungen im Vorverkauf. Danach bauen wir. Nach der Fertigstellung des gesamten Gebäudes wird Ihre Wohnung auf Sie übertragen.
Der Vertrag wird beim Notar geschlossen, wirksam wird er aber erst, wenn die vereinbarten Bedingungen eintreten (§ 158 BGB). Bis dahin bleiben Sie Eigentümer Ihres Grundstücks. Für BLS ist eine Frist von drei Jahren vereinbart, in der Teilungserklärung, Bauantrag und Vorverkauf erfolgen.
Tritt eine aufschiebende Bedingung nicht ein, wird der Kaufvertrag nicht wirksam, und Ihr Grundstück bleibt grundsätzlich bei Ihnen. Was im Einzelnen gilt, etwa zu bereits erstellten Unterlagen, regelt der Vertrag. Lassen Sie sich diese Punkte vom Notar erläutern.
Nein. Den Bauantrag stellen wir innerhalb der vereinbarten Frist. Es genügt, dass dort Wohnungsbau grundsätzlich möglich ist: nach einem Bebauungsplan (§ 30 BauGB) oder weil sich der Neubau in die Umgebung einfügt (§ 34 BauGB). Seit dem 30. Oktober 2025 können Gemeinden mit dem sogenannten Bau-Turbo (§ 246e BauGB) Wohnungsbau auch ohne neuen Bebauungsplan zulassen.
Ja. Jeder Vertrag, mit dem sich jemand verpflichtet, ein Grundstück zu übertragen oder zu erwerben, muss notariell beurkundet werden (§ 311b BGB). Sind Sie als Privatperson Verbraucher, soll Ihnen der Notar den Vertragsentwurf in der Regel zwei Wochen vor dem Termin zur Verfügung stellen, damit Sie ihn in Ruhe prüfen können.
Nach der Fertigstellung des gesamten Gebäudes. Dann wird die Wohnung an Sie übergeben und Sie werden als Eigentümer im Grundbuch eingetragen. Ihren Anspruch darauf können Sie schon vorher durch eine Auflassungsvormerkung im Grundbuch sichern lassen.
Üblich ist eine Auflassungsvormerkung im Grundbuch, die Ihren Anspruch auf die konkrete Wohnung sichert, sobald das Gebäude per Teilungserklärung in Wohnungseigentum aufgeteilt ist. Dazu kommt die Lastenfreistellung, also die Freistellung von Grundschulden der finanzierenden Bank. Welche Sicherheiten vereinbart werden, steht im Vertragsentwurf; lassen Sie ihn vom Notar erläutern und auf Wunsch von einem Anwalt prüfen.
Eine eingetragene Vormerkung ist insolvenzfest: Der Insolvenzverwalter muss den gesicherten Anspruch auf Übertragung erfüllen (§ 106 InsO). Sie sichert aber nicht die Fertigstellung des Gebäudes. Deshalb gehören weitere Sicherheiten in den Vertrag, über die Sie mit dem Notar sprechen sollten.
Für Teilungserklärung, Bauantrag und Vorverkauf ist eine Frist von drei Jahren vereinbart. Danach folgt der Bau des Gebäudes. Wie lange es insgesamt dauert, hängt vom Baurecht, dem Genehmigungsverfahren und der Größe des Projekts ab. Den Zeitplan halten wir im Vertrag fest.
Die Grunderwerbsteuer trägt BLS, auch für die Übertragung Ihrer Wohnung. Die Notar- und Grundbuchkosten tragen Sie als Verkäufer; als Faustwert nennen Ratgeber grob 1,5 bis 2 % des Werts, die genaue Höhe richtet sich nach dem Gerichts- und Notarkostengesetz. Eine Maklerprovision fällt bei einem direkten Angebot an uns nicht an.
Das gesetzliche Vorkaufsrecht der Gemeinde (§ 24 BauGB) knüpft an den Kauf eines Grundstücks an. Ein reiner Tausch löst es grundsätzlich nicht aus. Ob es im Einzelfall greift, hängt von der Gestaltung des Vertrags ab; das prüft der Notar.

Steuern

Ja, und zwar zweimal. Steuerlich ist das Modell ein Tausch, und dabei wird jeder Erwerb besteuert (§ 1 Abs. 5 GrEStG): der Kauf Ihres Grundstücks durch BLS und die Übertragung der Wohnung an Sie. Bemessungsgrundlage ist jeweils der Wert der Gegenleistung (§ 9 Abs. 1 Nr. 2 GrEStG). Bei BLS müssen Sie sich darum nicht kümmern: Die Grunderwerbsteuer trägt BLS, auch für die Übertragung Ihrer Wohnung.
Der Steuersatz ist je nach Bundesland unterschiedlich. Stand Oktober 2026: Berlin 6,0 %, Brandenburg 6,5 %, Mecklenburg-Vorpommern 6,0 %, Sachsen 5,5 %, Sachsen-Anhalt 5,0 %.
Bei einem Kaufvertrag mit aufschiebenden Bedingungen entsteht die Grunderwerbsteuer erst, wenn die Bedingung eintritt (§ 14 Nr. 1 GrEStG). Das Finanzamt setzt sie per Bescheid fest; fällig ist sie einen Monat nach Bekanntgabe des Bescheids (§ 15 GrEStG). Für Sie ändert das nichts, denn die Grunderwerbsteuer trägt BLS.
Nach dem Grunderwerbsteuergesetz schulden Veräußerer und Erwerber die Steuer gemeinsam als Gesamtschuldner (§ 13 Nr. 1 GrEStG). Im Kaufvertrag übernimmt BLS die Grunderwerbsteuer, und das Finanzamt hält sich in der Praxis zuerst an die Partei, die sie vertraglich übernommen hat. Erst wenn die Steuer bezahlt ist, stellt das Finanzamt die Unbedenklichkeitsbescheinigung aus, ohne die das Grundbuchamt den neuen Eigentümer nicht einträgt (§ 22 GrEStG). Lassen Sie sich diese Regelung vom Notar erläutern.
Das Gesetz befreit bestimmte Erwerbe (§ 3 GrEStG), etwa Grundstücksübertragungen zwischen Ehegatten oder eingetragenen Lebenspartnern, an Verwandte in gerader Linie, durch Erbschaft oder Schenkung sowie Erwerbe bis 2.500 €. Beim Verkauf an BLS greift keine dieser Befreiungen. Das spielt für Sie aber keine Rolle, weil BLS die Grunderwerbsteuer trägt.
Allgemein gilt: Wer ein unbebautes Grundstück kauft und es vom Verkäufer oder einer mit ihm verbundenen Seite bebauen lässt, zahlt Grunderwerbsteuer nicht nur auf den Grundstückspreis, sondern auch auf die Baukosten, sofern Kauf und Bau rechtlich oder sachlich zusammenhängen. Grundstückskaufvertrag und Bauvertrag gelten dann als einheitlicher Erwerbsgegenstand (Rechtsprechung des Bundesfinanzhofs). Bei Grundstück gegen Bauleistung ist Bemessungsgrundlage der Wert der Gegenleistung, also bei Ihrer Wohnung der Wert des Grundstücks, das Sie hingeben. Da BLS die Grunderwerbsteuer trägt, betrifft Sie das finanziell nicht.
Als Privatperson in der Regel nicht. Wer nicht unternehmerisch handelt, ist für den Verkauf seines Grundstücks nicht umsatzsteuerpflichtig. Und die Übertragung der fertigen Wohnung an Sie ist als Grundstücksgeschäft umsatzsteuerfrei, weil dafür Grunderwerbsteuer anfällt (§ 4 Nr. 9a UStG). Sind Sie selbst Unternehmer, sollte Ihr Steuerberater die Gestaltung prüfen.
Ja. Steuerlich ist der Tausch eine Veräußerung Ihres Grundstücks und zugleich eine Anschaffung der Wohnung. Haben Sie das Grundstück vor weniger als zehn Jahren erworben, kann der Gewinn als privates Veräußerungsgeschäft einkommensteuerpflichtig sein (§ 23 EStG, umgangssprachlich Spekulationssteuer). Maßgeblich ist grundsätzlich das Datum des Notarvertrags. Bei geerbten oder geschenkten Grundstücken zählt die Anschaffung durch den Vorbesitzer.
Ja. Die Wohnung gilt als neu angeschafft. Verkaufen Sie sie innerhalb von zehn Jahren, kann der Gewinn steuerpflichtig sein, sofern Sie sie nicht selbst bewohnt haben. Als Anschaffungskosten gilt in der Regel der Wert des hingegebenen Grundstücks.
Wer mehr als drei Objekte innerhalb von fünf Jahren nach Erwerb oder Fertigstellung verkauft, gilt nach Auffassung der Finanzverwaltung grundsätzlich als gewerblicher Grundstückshändler. Jede Eigentumswohnung zählt dabei als eigenes Objekt. Dann sind alle Verkäufe gewerblich, auch die ersten drei, und es kann Gewerbesteuer anfallen. Wer die Wohnungen mindestens zehn Jahre vermietet, bleibt grundsätzlich im privaten Bereich. Stimmen Sie Verkäufe deshalb vorher mit Ihrem Steuerberater ab.
Mieteinnahmen sind Einkünfte aus Vermietung und Verpachtung. Für neu gebaute Wohngebäude, die nach 2022 fertiggestellt werden, beträgt die lineare Abschreibung 3 % im Jahr (§ 7 Abs. 4 EStG). Abgeschrieben wird nur der Anteil für das Gebäude, nicht der für Grund und Boden. Ob zusätzlich die degressive Abschreibung oder die Sonderabschreibung für Mietwohnungsneubau greift, hängt von Baubeginn, Vertragsgestaltung und weiteren Voraussetzungen ab. Das klärt Ihr Steuerberater.
Oft ja. Eine vermietete Wohnung lässt sich leichter vererben oder verschenken als ein unbebautes Grundstück, und mehrere Wohnungen lassen sich unter Erben aufteilen. Zu Wohnzwecken vermietete Immobilien werden für die Erbschaft- und Schenkungsteuer nur mit 90 % ihres Werts angesetzt (§ 13d ErbStG). Ob sich das in Ihrem Fall lohnt, hängt von Freibeträgen und Werten ab.

Diese Informationen erklären das Modell allgemein (Rechtsstand Oktober 2026) und ersetzen keine Steuer- oder Rechtsberatung. Die Gestaltung im Einzelfall stimmen Sie bitte mit Ihrem Steuerberater und dem Notar ab. Mehr zum Ankauf von Grundstücken und Bestandsobjekten finden Sie unter Grundstück oder Bestandsobjekt verkaufen.

Lassen Sie uns über Ihr Grundstück sprechen.

Senden Sie uns die Eckdaten Ihres Grundstücks. Wir prüfen kurzfristig, ob es für Grundstück gegen Bauleistung infrage kommt, und melden uns.